投資信託の利回り平均を調べると、年3〜5%程度の数字を見かけます。ただし、投資信託は預金と違って元本保証がなく、利回りは投資対象や運用期間によって大きく変わります。
本記事では、投資信託や株式投資の利回りの目安を整理したうえで、利回りを見る際に確認したいトータルリターン、基準価額、コストのチェック方法を解説します。
投資は自己責任で行うものであり、将来の運用成果は保証されません。最終判断の前に交付目論見書やリスク説明を確認し、無理のない範囲で長期・積立・分散を意識しましょう。
投資信託の利回り平均はどれくらい?
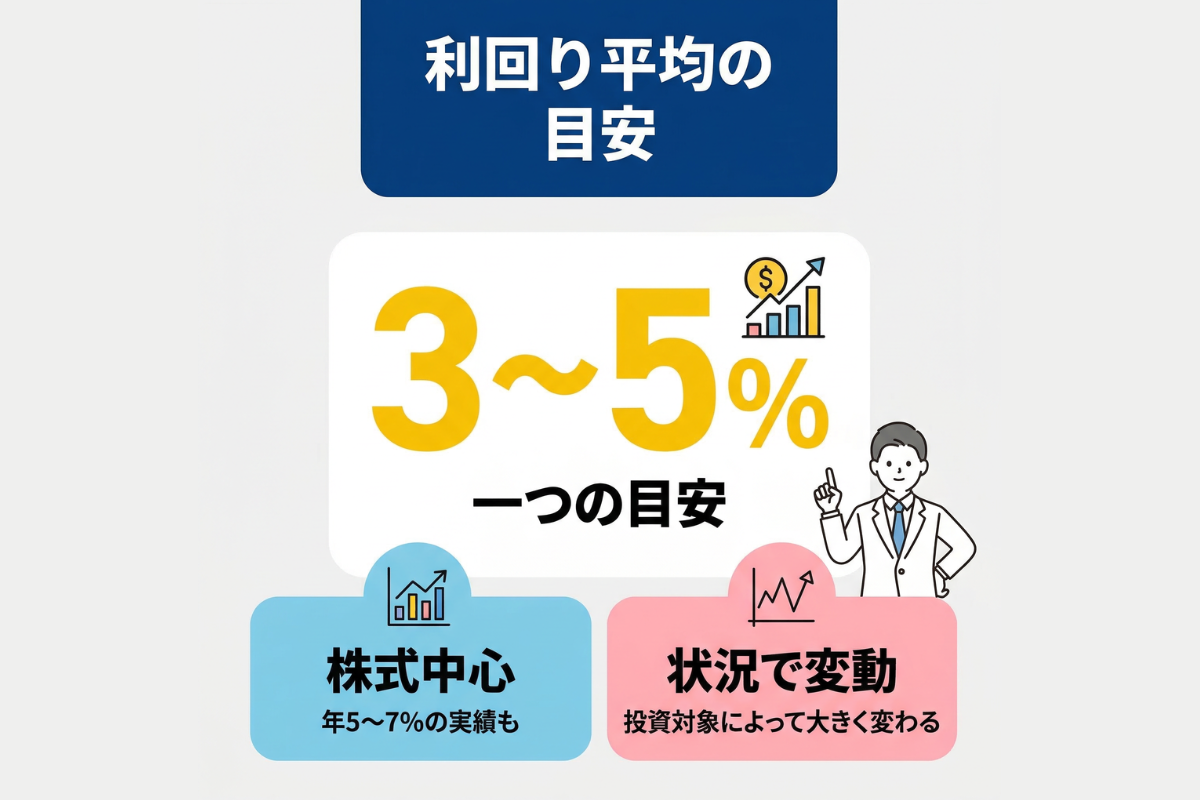
投資信託の利回り平均は年3〜5%前後が一つの目安
投資信託の利回り平均は商品で差がありますが、株式と債券を組み合わせた分散運用なら年3〜5%前後を目安にする考え方があります。
ここで言う利回りは、値上がり益と分配金を合わせた年率リターンを想定します。定期預金の利率のように固定ではなく、年によってマイナスもあり得ます。
理由の一つは、長期で幅広い資産に分散して運用する公的年金の実績が年4%台で推移しているためです。例えばGPIFは2001年度以降の名目運用利回りを年平均4.18%と公表しています。株式と債券を国内外に分けた運用なので、バランス型の参考になります。
一方、日本銀行の時系列統計では、2026年2月の普通預金の平均店頭表示金利は年0.239%とされています。もっとも、個別銀行では金利引き上げが進んでおり、三菱UFJ銀行・みずほ銀行・三井住友銀行は2026年2月に普通預金金利を年0.3%へ引き上げました。
そのため、金利水準を説明する際は、日銀統計の平均値だけでなく、主要銀行の実勢金利もあわせて確認することが大切です。
目安は資産計画の前提として使い、税金とコスト控除後の手取りまで想定しておくと安心です。想定利回りは年1回など頻度を決めて見直しましょう。
株式中心の運用では年5〜7%程度の実績が参考にされることもある
株式中心の運用は、長期では高いリターンを狙える一方、短期の下落も大きくなりやすいのが特徴です。
参考例としてS&P Dow Jones Indicesは、S&P500が1957年以降で年率の価格リターンがおよそ7%、配当込みの総合リターンが約10%だったと示しています。
ただし日本の投資家は、為替変動や税金、売買コストの影響を受けるため、数値をそのまま期待値にしない姿勢が重要です。資産計画では保守的に年5〜7%程度を目安に置き、上下の振れ幅も一緒に持っておくと現実的です。
相場が上昇し続ける局面では一括投資が有利になる場合もあり、積立投資が常に優位とは限りません。
株式比率を上げたい理由を言語化し、下落時でも継続できる投資額に落とし込みましょう。平均利回りを見ること以上に、続けられる設計が重要です。
「インデックスファンド」の利回りの仕組みについては、こちらで詳しく書いています↓
利回り平均は市場状況や投資対象によって大きく変わる
利回り平均は、いつからどれだけの期間で測るかで大きく変わります。
金融庁のNISAガイドブックでも、同じ分散投資でも保有期間5年では100万円が74万〜176万円と幅があり、20年では186万〜331万円と相対的に安定する例が示されています。短期の数字ほど偶然の要素が混ざりやすい点に注意が必要です。
また投資対象によって、値動きの源泉が違います。株式は企業利益と市場の評価で動き、債券は金利や信用リスクで動くため、同じ「投資信託」でも中身で利回りの平均は別物になります。為替のある海外資産は、円ベースの損益がさらに動きます。
投資対象、地域、通貨、運用方針を先に確認し、同じ条件で年率リターンを比較することが大切です。平均を「答え」ではなく「仮説」にして、定期的に検証しましょう。
投資信託の利回り平均だけで判断してはいけない理由
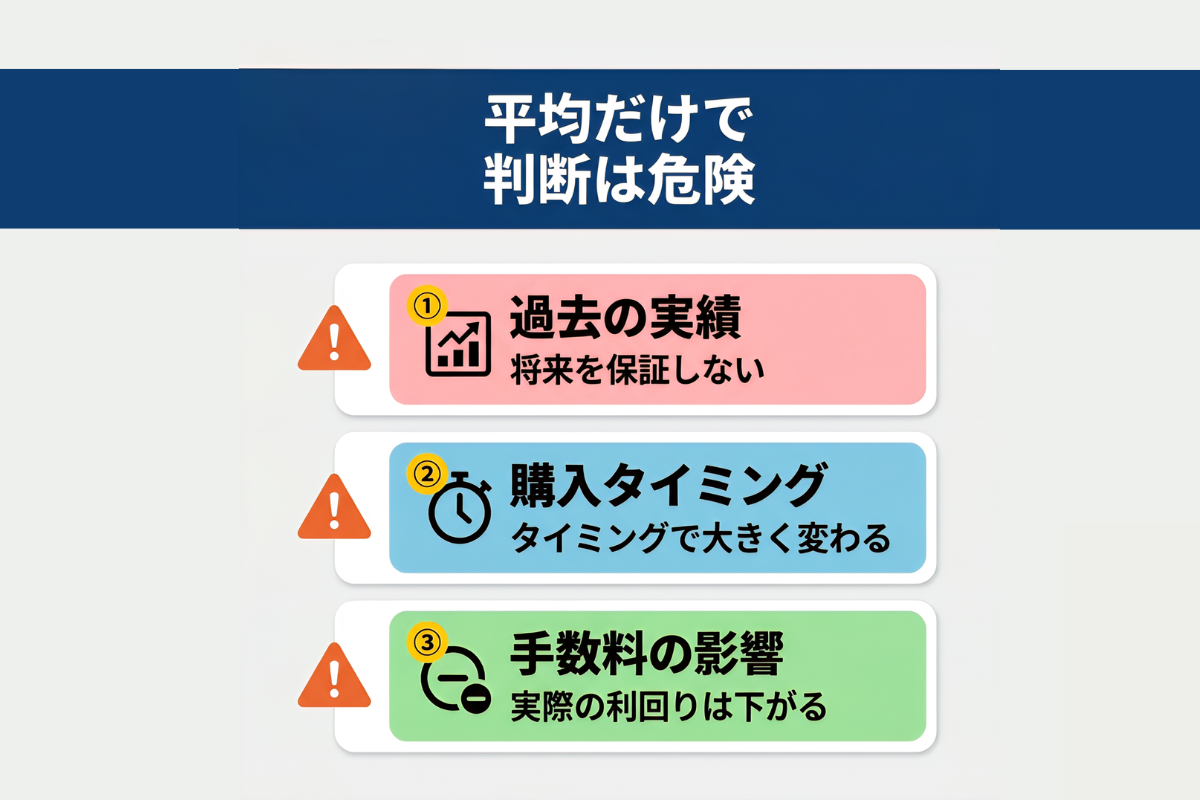
平均利回りは過去の実績であり、将来を保証するものではないから
投資信託の利回り平均は「過去の成績表」であり、次の10年を約束するものではありません。
相場環境は金利、景気、企業収益、為替で変わるので、平均だけで商品を決めると期待と現実がずれやすくなります。
金融庁はガイドブックで、掲載結果はシミュレーションであり将来の投資成果を予想・保証しないと明記しています。指数の提供元も同様に、過去の実績は将来の成果を保証しないと注意喚起します。過去の好成績だけを基準に選ぶと、将来も同じ成果が得られるとは限らない点に注意が必要です。
平均利回りの数字よりも、下落局面でも保有を続けられるかを先に確認しましょう。想定期間と目的を決め、資産配分と投資額を調整してから商品比較に進みましょう。
同じ投資信託でも、購入タイミングで利回りは大きく変わるから
同じ投資信託でも、買い始めたタイミングが違うだけで利回りは大きく変わります。
金融庁の資料では、分散投資でも保有期間が5年だと結果が広く振れ、元本割れになるケースもあると説明されています。購入タイミングによって短期の成績が大きく変わることはありますが、短期の成績は運の要素が強いです。
投資信託の価格は基準価額として日々変動します。一定額を定期的に買うドル・コスト平均法は、購入単価を平準化しやすい一方で、価格が下落し続ける局面では損失が出ることもあります。相場が上昇し続ける場合は、一括投資のほうが有利になることもあり、万能ではありません。
相場を当てにいくより、積立額と運用期間をルール化し、継続できる仕組みにするのがおすすめです。年1回など見直しの頻度を決め、感情で売買しない仕組みを整えましょう。
「積立投資(ドルコスト平均法)」の仕組みについては、こちらで詳しく書いています↓
手数料や信託報酬によって、実際の利回りは下がることがあるから
利回り平均を見て安心しがちですが、実際に受け取るのは手数料や税金を差し引いた後のリターンです。
投資信託には購入時手数料や、保有中に信託財産から日々差し引かれる運用管理費用である信託報酬があり、これらは実質的に利回りを押し下げます。小さな差でも長期では積み上がります。
購入時手数料は一般に0〜3%程度が多いとされ、同じファンドでも販売会社で異なる場合があります。さらに利益が出たときは、配当や譲渡益などに原則20.315%の税がかかります。税引前の平均利回りだけで比較すると、手取りの差を見落としやすい点に注意しましょう。
交付目論見書の「費用・税金」を必ず見て、年率のコストと一時コストを分けて把握しましょう。利回り平均を比べるときは、必ずコスト控除後のトータルリターンで比較しましょう。
投資信託と株式投資の利回り平均(相場)を比較
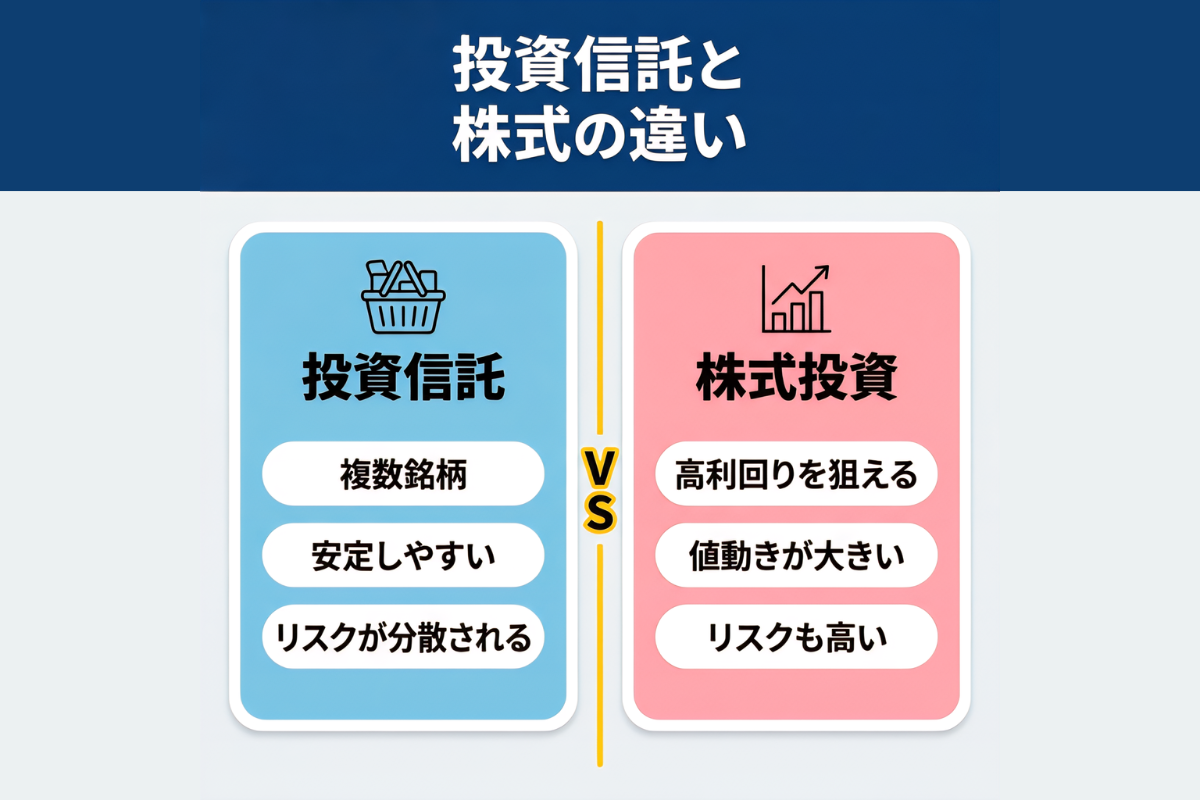
投資信託:複数銘柄に投資するため利回りは安定しやすい傾向がある
投資信託は、多くの投資家のお金をまとめ、運用の専門家が株式や債券などに投資する仕組みです。
複数の銘柄や資産に分散して持てるため、1社の業績悪化といった個別リスクを抑えやすく、利回りのブレが相対的に小さくなる傾向があります。少額で分散を実現できる点は、大きな利点です。
ただし、分散しても市場全体が下がれば基準価額は下落し得ます。投資信託は預金と違い元本保証ではなく、損益は投資家に帰属します。分散投資は損失を防ぐものではなく、損失が一つの要因に集中するのを抑える考え方です。
まず「何に投資する投信か」を確認し、株式型・債券型・バランス型など性格の違いで比較することが重要です。利回り平均は同じ土俵の投信同士で見て、最後に自分の資産配分に落とし込みましょう。
「元本保証のある投資商品」との違いについては、こちらで詳しく書いています↓
株式投資:銘柄次第で高い利回りが狙えるが、値動きが大きくリスクも高い
株式投資は、企業の成長や配当の増加を直接取り込めるため、高い利回りを狙える可能性があります。
その反面、業績悪化や不祥事などで株価が急落することもあり、投資信託より値動きが大きくなりやすい点に注意が必要です。保有銘柄が少ないほど、結果は良くも悪くも偏ります。
また、リターンの不確実性が大きい商品ほど、一般にリスクも大きくなります。短期の値上がりを追うほど、購入後すぐの下落に耐えられず損失確定しやすい構造もあります。配当利回りが高い銘柄でも株価下落でトータルがマイナスになることは珍しくありません。
個別株に挑戦する場合でも銘柄数と投資額を分散し、生活防衛費とは切り分けることが大切です。銘柄選びに自信がない段階では、投資信託やETFなどで市場全体に乗る方法も検討しましょう。
投資信託の利回りはどこを見ればいい?
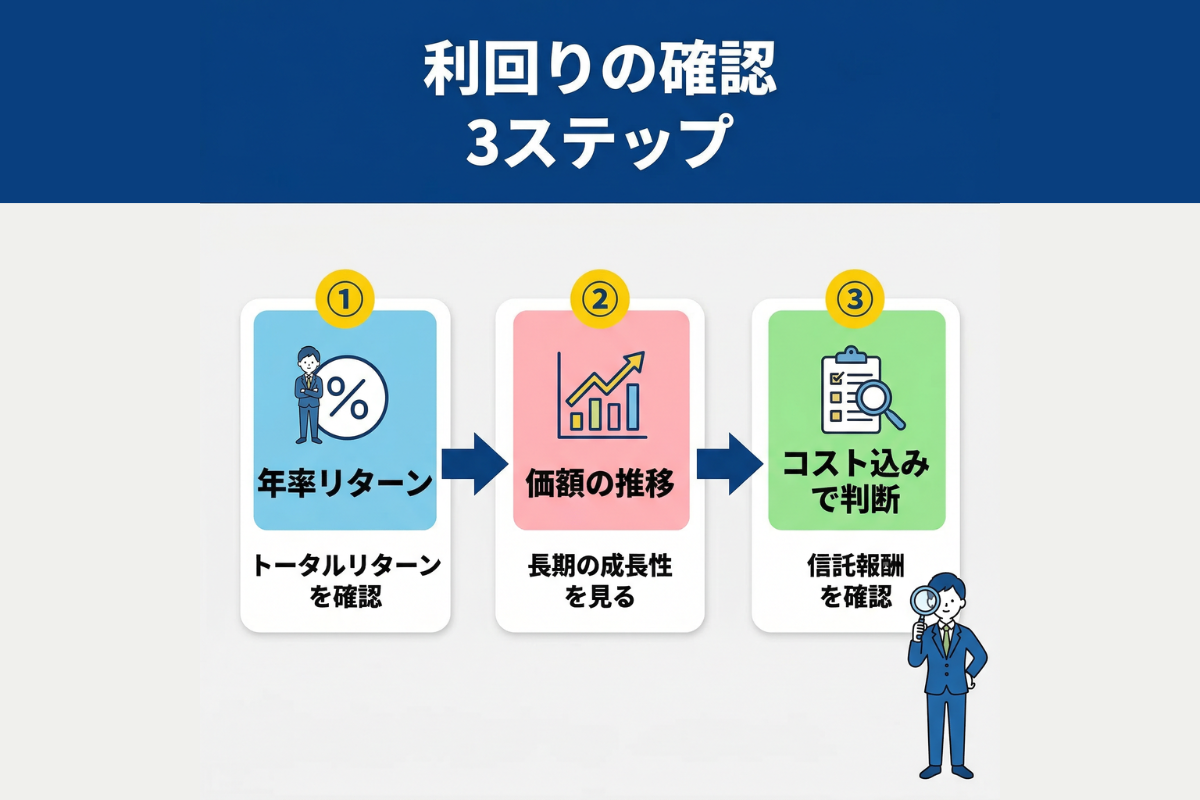
年率リターン(トータルリターン)を確認する
投資信託の利回りを見るときは、まず年率リターンとしてのトータルリターンを確認するのが基本です。
トータルリターンは、値上がり益と分配金などを合算して「最終的にどれだけ資産が増減したか
」を示す指標で、投信の成績比較に広く使われます。基準価額の単純な騰落率と混同しないよう注意しましょう。
金融庁が示す共通KPIでは、評価金額に累計分配金や累計売付金を足し、累計買付金額を引く形でリターンを算出します。数字は年率換算で見ないと期間比較ができないため、1年・3年・5年など同じ期間で並べることが大切です。
同じ資産クラスの投信同士で、トータルリターンとリスクのバランスを比べることが大切です。短期の順位より、長期で安定しているかを優先してチェックしましょう。
基準価額の推移から長期の成長性を見る
トータルリターンだけでなく、基準価額の推移も必ず確認しましょう。
基準価額は投資信託の値段で、多くは1万口あたりで示され、日々の値動きの大きさを直感的に把握できます。短期だけでなく、少なくとも3年〜5年の推移を見たいところです。
見るポイントは「右肩上がりか」だけではありません。急落局面でどの程度下がったか、回復にどれくらい時間がかかったかを追うと、自分の許容できるリスク水準か判断しやすくなります。分配金が出る投信は分配落ちで基準価額が下がるため、分配込みで評価する視点も欠かせません。
同じ指数を目標にする投信なら、基準価額の動きがベンチマークと大きくずれていないかを確認しましょう。説明書や月次レポートで、運用方針の一貫性も合わせて見ましょう。
信託報酬などコストを含めて利回りを判断する
投資信託の利回りを判断するときは、コスト込みで考えることが欠かせません。
表面上の運用成績が同じでも、信託報酬やその他費用の差で、長期の手取りは変わります。特に長期投資では、毎年のコストが複利の効果を弱める点が重要です。
信託報酬は投信の運用・管理の対価として信託財産から日々差し引かれる費用で、保有中ずっと効き続けます。ファンド・オブ・ファンズのように投資先でも信託報酬がかかる場合は、実質的な信託報酬率として確認するのが基本です。購入時手数料がかかる投信もあるので、一時コストも分けて見ましょう。
交付目論見書と運用報告書で「費用」の上限と実績を確認し、同じ資産クラスの投信同士で比較しましょう。利回り平均に惑わされず、コストとリスクの納得感で選びましょう。
利回りが高い投資信託で注意したいこと
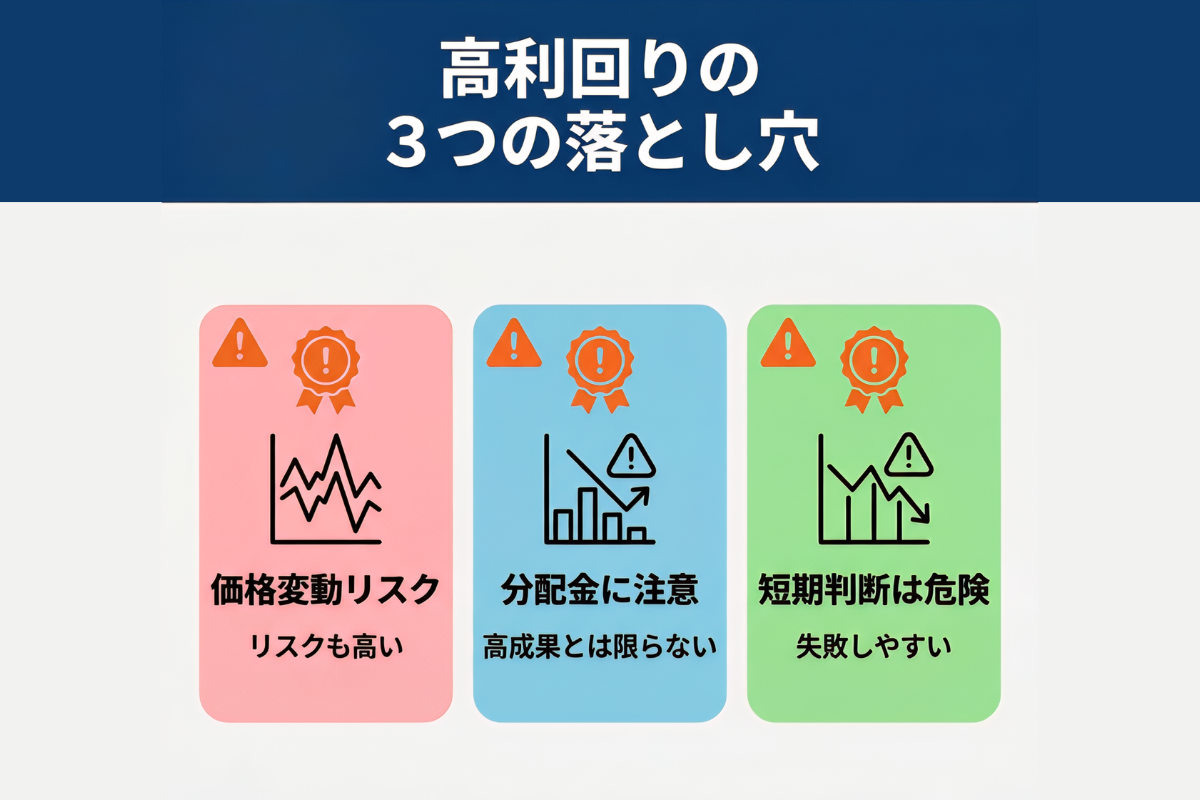
高利回りの商品ほど価格変動リスクが大きいことがある
利回りが高い投資信託ほど魅力的に見えますが、その裏側に大きな価格変動リスクが隠れていることがあります。
一般に高いリターンを狙うほどリスクも上がりやすく、短期の下落幅が想定以上になると、途中で売ってしまい平均以下の結果になりがちです。想定される値動きに耐えられない商品は、投資対象から外すことが大切です。
投信のリスクは、月次リターンの標準偏差を年率換算して示す方法がよく使われます。標準偏差はリターンのぶれの大きさを表す指標なので、トータルリターンだけでなくあわせて確認すると判断しやすくなります。値動きの大きい投信ほど、長めの運用期間を前提に考えることも重要です。
「高利回り」の理由を分解することがポイントです。特定国・特定業種への集中、レバレッジ、為替の影響などを把握し、許容できるリスクかどうかを確認してから投資額を決めましょう。
分配金の多さが必ずしも高い運用成果とは限らない
分配金が多い投資信託は「利回りが高い」と誤解されやすいのですが、分配金の多さがそのまま運用の上手さを意味するとは限りません。
分配金は利益から出る普通分配金だけでなく、元本の払い戻しに当たる元本払戻金として支払われる場合があります。税金がかからない分配があること自体は良し悪しではなく、内訳の理解が重要です。
元本払戻金は実質的に自分のお金が戻ってきているだけで、基準価額や取得価額が調整されます。分配を出すほど投信内の資産は減るため、分配金だけ見て高利回りだと判断すると、資産が増えていないケースが起こり得ます。
分配金の水準だけで判断せず、内訳とトータルリターンを確認することが大切です。
分配金ではなくトータルリターンで成績を確認しましょう。資産形成が目的なら、分配金を再投資する設計か、そもそも分配を抑える運用方針の投信かも併せて検討しましょう。
短期の利回りだけで投資判断すると失敗しやすい
短期の利回りだけで投資信託を選ぶと、相場の波に振り回されやすくなります。
金融庁の資料でも、5年程度ではタイミング次第で元本割れが起こり得る一方、長期では結果が安定しやすいことが示されています。直近1年の好成績は、たまたま追い風だった可能性もある点を忘れないでください。
また、ランキング上位の投信が次の年も上位とは限りません。長期になるほど多くのアクティブファンドが指数を下回る傾向が示されており、勝ち続けるファンドを当てるのは簡単ではありません。短期の成績より、運用方針やコスト、資産配分の設計が重要です。
短期の順位ではなく、運用方針が明確で低コスト、かつ長期の実績が安定しているかで比較しましょう。積立と分散を組み合わせ、売買回数を増やし過ぎない設計にすると失敗しにくくなります。
投資で失敗しにくくするには分散投資が大切
資産を分散すると値動きのリスクを抑えやすい
投資で失敗しにくくする基本は、資産を分散して持つことです。
値動きが異なる複数の資産に分散投資すると価格変動をある程度抑え、安定的な運用を目指しやすいと金融庁も説明しています。利回り平均を追うより先に、まず振れ幅を小さくする発想が大切です。
例えば株式は成長局面に強い一方で下落も大きく、債券は金利変動の影響を受けつつも価格のぶれが相対的に小さい傾向があります。両方を持つことで、片方の不調をもう片方が補う可能性が生まれます。預金はリターンが小さい反面、流動性の確保に役立ちます。
自分の目的と期間から「株式を何%まで持てるか」を決めましょう。利回り平均を追う前に、まず価格変動の幅を抑えやすい資産配分を考えることが大切です。
投資先や地域を分散すると安定した運用につながりやすい
分散は「資産の種類」だけでなく、投資先や地域でも効きます。
国内だけに偏ると、日本特有の景気や制度変更の影響を強く受けるため、海外株式や海外債券を組み合わせるとリスクの偏りを減らしやすくなります。反対に、海外だけに偏れば為替や海外金利の影響が大きくなります。
投資信託は小口資金をまとめて複数資産に分散でき、個人では難しい国際分散も実現しやすい仕組みです。一方で海外資産は為替変動で円ベースの損益が動くので、為替リスクも含めて考える必要があります。為替ヘッジの有無でも結果は変わります。
地域分散をするときに「株式の国際分散」と「為替の影響」をセットで理解することが大切です。為替込みの実績で評価し、無理のない範囲で比率を調整しましょう。
株式・投資信託・債券など複数の資産を組み合わせるとリスク管理しやすい
リスク管理の観点では、株式・債券・投資信託といった商品を、役割で組み合わせる発想が有効です。
預貯金、債券、株式、投資信託はそれぞれ収益性・安全性・流動性の特徴が違い、目的に応じて使い分けることが大切だと整理されています。投資信託は中身が株式か債券かで性格が変わるため、商品名より投資対象に着目しましょう。
例えば、生活防衛費は預金で確保し、成長部分は株式型の投信で長期運用し、価格変動を抑えたい部分は債券で補うという設計です。こうした役割分担をすると、相場が荒れたときに慌てて売るリスクを減らせます。税制優遇口座を使うかどうかでも手取りは変わります。
資産全体を見て「何のためのお金か」を資金の目的ごとに分類することが大切です。それに合わせて利回り平均の置き方も変え、必要なときに崩せる資金を残しましょう。
少額から始める堅実投資「LENDEX」の融資型クラウドファンディング
LENDEXは、2万円という少額から始められるため、投資初心者にも取り組みやすい融資型クラウドファンディングです。想定利回りは年6~10%と、銀行預金よりも高いリターンが期待できるうえ、不動産担保ローンへの出資となるため、相場変動の影響を受けにくく安定した運用が可能です。
また、毎月の分配金があるため、継続的なインカムゲインを得られる点も魅力です。多くの案件に担保や保証が設定されており、万が一貸し倒れが発生しても、担保処分などで出資金の回収が図れます。
さらに、サービス開始以来、貸し倒れゼロの実績を誇る点も投資家にとって安心材料です。ただし、元本保証はないため、リスク分散が重要です。複数のファンドに少額ずつ分散投資することで、リスク軽減を図ることができます。
高利回りと安定運用を両立するLENDEXで、新しい資産運用を始めてみませんか?

投資の利回り平均が気になる人によくある質問
投資の利回り平均はどれくらいが目安?
目安は投資対象と期間で変わりますが、長期の分散投資なら年3〜5%を起点に考えると整理しやすいです。
GPIFは2001年度以降の名目運用利回りを年平均4.18%と公表しています。まずは毎月の積立額で試算し、自分の前提を年1回必ず見直しましょう。
投資信託の利回り平均は何%くらいが現実的?
投資信託の利回り平均は一律ではありませんが、株式と債券を組み合わせたバランス型なら年3〜5%が現実的な目安です。
金融庁の資料でも長期・積立・分散のシミュレーションで収益が安定しやすいことが示されています。まずは信託報酬を含むトータルリターンで確認しましょう。
株式投資の利回り平均はどれくらい?
株式投資は地域と期間で差がありますが、資産計画では年5〜7%程度を保守的な目安に置く例があります。
S&P Dow Jones IndicesはS&P500の1957年以降の配当込み総合リターンを年率約10%と示しています。為替と税金を踏まえ、下落時も続けられる範囲で投資しましょう。
まとめ|投資信託の利回り平均を正しく理解して自分に合う投資を選ぼう
投資信託の利回り平均は一律ではありませんが、長期の分散投資なら年3〜5%を目安に置くと資産計画を作りやすいです。
根拠としてGPIFの2001年度以降の名目運用利回りは年平均4.18%で、金融庁資料でも長期・積立・分散で収益が安定しやすいと示されています。
株式中心は年5〜7%を仮置きする例もありますが将来は未確定なので、トータルリターンとコスト、分散で自分の前提を固めましょう。年1回は前提を見直すと安心です。
▶︎ 投資信託のリスクや注意点について、もっと詳しく知りたい方はこちらもどうぞ
参考元
- ・年金積立金管理運用独立行政法人(GPIF):「市場運用開始以降の運用実績」
- ・金融庁:「長期・積立・分散投資とNISA制度(早わかりガイドブック)」
- ・金融庁:「投資信託の共通KPIに関する分析」(2025年9月)
- ・日本証券業協会:「毎月分配型の投資信託とは?」
- ・金融庁:「つみたてシミュレーター」
- ・日本銀行:「預金種類別店頭表示金利の平均年利率等(時系列統計)」